일본은 토큰화된 국채에 주목하고 있다. 이는 스탠다드차타드(Standard Chartered)가 2028년 말까지 스테이블코인을 제외하고 2조 달러 규모로 전망하는 시장에 새로운 활력을 불어넣을 수 있다.
2026년 11월 16일자 보고서에서, 은행의 제프리 켄드릭(Geoffrey Kendrick)은 실물자산 토큰화(real-world asset tokenization) 시장 규모를 현재 약 450억 달러로 추산했다. 그는 만기가 더 긴 국공채가 이 목표 달성에 도움이 될 수 있다고 본다.
목차
핵심 포인트
- 스탠다드차타드의 2조 달러 전망에는 스테이블코인이 포함되지 않는다.
- 은행이 추산한 시장에서 가장 큰 비중을 차지하는 것은 머니마켓펀드와 상장주식이다.
- 일본의 국채 토큰화 구상은 약 250조 엔 규모의 레포(repo) 시장을 겨냥한다.
- 켄드릭은 토큰화 자산 관련 활동의 상당 부분이 이더리움(Ethereum)에서 이루어질 것으로 예상한다.
스탠다드차타드는 2조 달러 전망을 어떻게 제시하나
이 추정치는 주로 토큰 형태의 머니마켓펀드와 상장주식에 기반한다. 은행은 이 둘이 각각 2028년 말까지 약 7,500억 달러 규모에 이를 것으로 기대한다.
이 전망에는 약 2,500억 달러 규모의 토큰화 펀드와, 프라이빗에쿼티, 원자재, 회사채, 부동산 등을 합한 또 다른 2,500억 달러도 포함된다.
토큰화된 실물자산, 즉 RWA(real-world asset)는 채권, 주식, 펀드 지분 같은 전통적 투자를 의미한다. 이 자산들은 블록체인에서 유통되는 디지털 토큰의 형태로 구현된다.
2026년 중반, 은행은 이 시장을 350억~400억 달러로 평가했다. 이 수준에서 2조 달러까지 성장한다는 것은 약 2년 반 동안 50~57배 확대된다는 뜻이다. 켄드릭은 2026년 11월 3일 SALT 컨퍼런스에서 이 전망을 재확인했다.
RWA와 스테이블코인을 구분하면 숫자가 달라진다. 이전의 스탠다드차타드 자료는 2028년 말까지 총 토큰화 자산이 4조 달러에 이를 것으로 보았다. 새 전망에서는 RWA와 별도로, 2030년까지 2조 달러 규모의 스테이블코인이 형성될 것으로 예상하며, 이는 RWA 목표에서 제외된다.
일본, 토큰화 국채를 연구하다
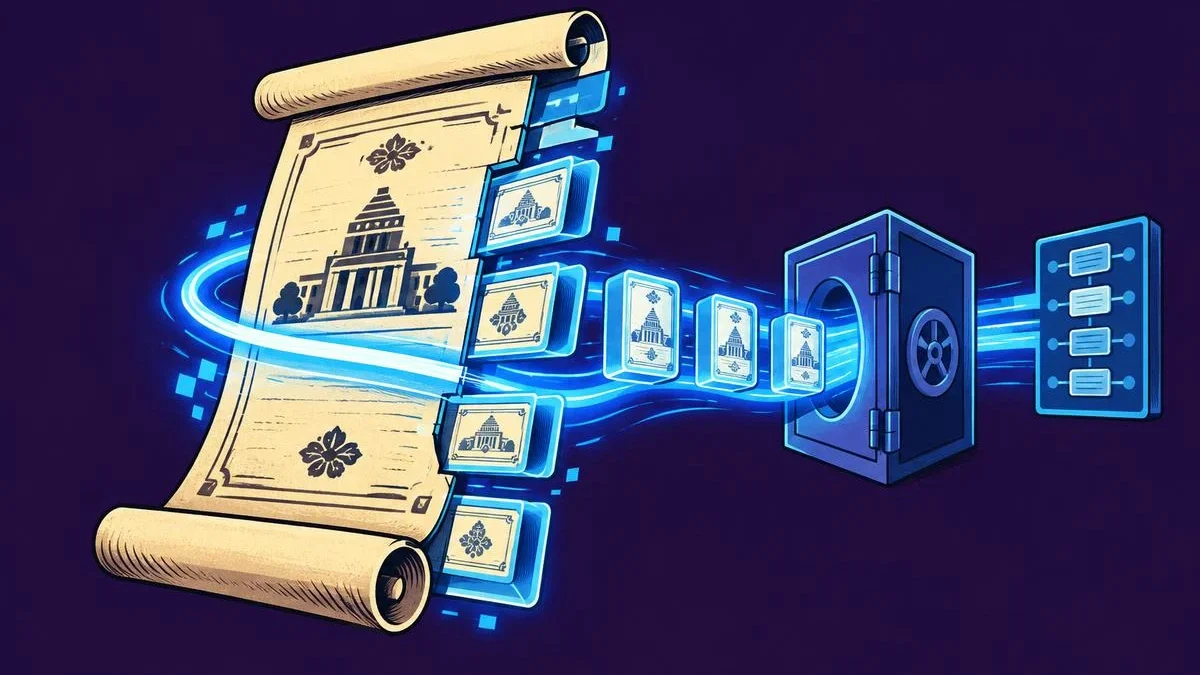
일본은 이미 발행된 국채(Japanese Government Bond, JGB)를 토큰화하거나, 분산원장 상에서 직접 새로운 국채를 발행하는 세 가지 옵션을 검토하고 있다. 재무성은 2026년 10월 8일 첫 번째 연구회 회의를 열었다.
켄드릭은 기존 국채를 토큰으로 전환하는 방식, 원장 상에서 신규 발행하는 방식, 두 가지를 결합하는 방식 등 세 가지 선택지를 제시한다. 그는 기존 부채를 토큰화하는 편이 더 단순하다고 설명한다. 법적 구조와 현금 흐름이 그대로 유지되기 때문이다. 직접 발행 방식은 더 많은 업무와 비용을 줄일 수 있다.
은행은 장기 국채를 추가 성장 채널로 본다. 켄드릭의 보고서에 따르면, 이미 온체인에 올라와 있는 국채 대부분은 단기 미 국채(Treasury bill)다. 그의 추산으로, 토큰화된 미국 단기 국채는 약 130억 달러 규모이며, 미국 이외 지역의 토큰화 국채는 10억 달러에 약간 못 미친다.
일본은 세계에서 세 번째로 큰 국채 시장을 보유하고 있다. 스탠다드차타드는 국채 토큰화의 장점으로 발행 및 결제 비용 절감, 더 작은 단위의 매수 가능, 24시간 연중무휴 거래를 꼽는다.
켄드릭은, 충분히 규모가 크고 비용 절감과 담보 이전의 단순화를 입증하는 일본의 프로그램이 마련된다면, 다른 정부들도 뒤따를 수 있다고 말했다.
프로그맷, 디지털 에셋, MUFG, 레포 효율성에 주목
2026년 11월, 프로그맷(Progmat)과 디지털 에셋(Digital Asset)은 토큰화 JGB(tJGB)를 개발하기 위한 양해각서(MOU)를 체결했다. 이 구상은 레포(repo) 거래와 온체인 결제를 연중무휴, 24시간 지원하는 것을 목표로 한다.
레포 거래에서는 채권이 담보로 제공되고, 차입자는 나중에 이를 다시 매입하기로 약속한다. 이는 일본 JGB 레포 시장(약 250조 엔)을 뒷받침하는 단기 자금 조달 방식이다.
MUFG와 다른 대형 금융기관들은 이 시장의 비효율성을 줄이기 위한 기술을 실험 중이다. 현재로서는 개발 협약과 시범 프로젝트 단계에 머물러 있으며, 실질적으로 운영 중인 대규모 토큰화 국채 거래는 아직 이뤄지지 않고 있다.
전망을 뒷받침하는 네 가지 요인
스탠다드차타드의 전망은 컴포저빌리티(composability), 스테이블코인이 이끄는 유동성, 미국의 규제 명확성, 탈중앙화금융(DeFi) 인프라 성장이라는 네 가지 요인에 기반한다. 은행은 2026년 3월에 공개한 투자자 자료에서 이를 제시했다.
컴포저빌리티란 같은 블록체인 위에 있는 자산이 다른 애플리케이션과 상호작용할 수 있는 능력을 말한다. 예를 들어, 토큰화 펀드의 지분은 대출 애플리케이션에서 담보로 사용될 수 있다.
스테이블코인은 토큰화 투자 상품과는 역할이 다르다. 디지털 화폐처럼 기능하며, 투자나 소유 지분을 나타내지 않는다.
은행은 토큰화 확산의 가장 큰 동력이 개별 국가의 정책 선택이 아니라 이러한 시장 역학에 있다고 본다.
켄드릭이 주목하는 네트워크, 이더리움
켄드릭은 신뢰성과 네트워크 효과를 이유로, 토큰화된 RWA 관련 활동의 대부분이 이더리움(Ethereum)에서 이루어질 것으로 보고 있다. 그는 2026년 11월 3일 SALT 컨퍼런스에서 이를 다시 강조했다.
이는 전체 시장에 대한 전망일 뿐, 일본의 토큰화 국채를 위한 특정 네트워크 선택을 의미하지는 않는다. 일본은 자국 국채를 어떻게 토큰화할지에 대해 아직 업계 의견을 수렴하는 단계에 있다.
더 읽어보기: 모니터링 결과, 라이터(Lighter) 토큰에 대한 것으로 추정되는 공격과 가격 하락 간의 연관성이 드러나다
본 콘텐츠는 인공지능의 도움을 받아 제작되었으며, 인간 편집자의 검수를 거쳤습니다.