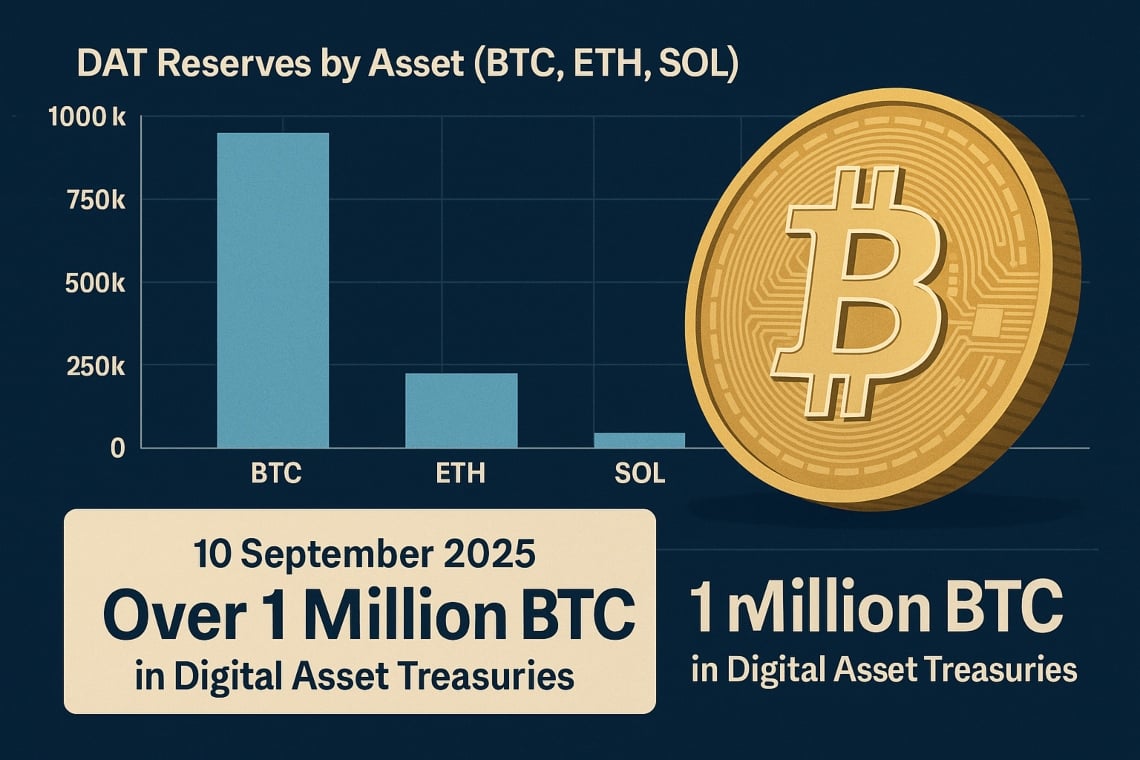
2025년 9월 10일 기준, 1백만 개 이상의 BTC – 약 1,100억 달러에 해당하는 금액이 Financial Times – 소위 Digital Asset Treasuries (DAT)에 보관되어 있으며, 이는 기록적인 수준입니다. 이는 개선된 거시적 유동성과 더 명확한 규제 신호와 함께 4분기 초에 Bitcoin을 강력한 위치에 놓이게 합니다.
우리 편집부가 수집한 데이터에 따르면, 2025년 9월 10일 기준으로 회사 제출 자료와 공식 발표를 바탕으로 DAT가 보유한 BTC는 100만 개를 초과합니다.
직접 검증 결과, 이 수치는 2025년 9월 비트코인 유통량의 약 5%에 해당하며, 이러한 차량의 체계적 중요성을 확인시켜 줍니다. 시장 분석가들은 또한 2024년과 비교하여 DAT의 집중도가 증가했으며, 수요의 “sticky” 요소를 강화하고 있다고 관찰합니다.
DAT는 기업 차량, 상장 펀드 및 재무제표로, 재무부의 일부로 암호화폐 자산을 보유하고 있는 것을 의미합니다. 현재 “PvP” (player‑vs‑player) 단계는 실행, 거버넌스 및 자본 비용이 차별화 요소가 되는 시장을 설명합니다. 이 맥락에서 투자자의 선택성이 증가합니다.
그래프 1 — 자산별 DAT 보유량 (BTC, ETH, SOL) 2025년. 출처: 기업 보고서 및 공식 발표 집계.
목차
1) 거시적 전망: 금리와 주요 일정
암호화폐 시장에 대한 중심적인 전망은 4분기 초에 건설적으로 유지되고 있으며, 이는 냉각되는 인플레이션과 하락할 가능성이 있는 금리에 의해 뒷받침되어 수익률 추구와 위험 자산에 대한 욕구를 촉진하고 있습니다.
그럼에도 불구하고, 주의는 2025년 9월 17일과 2025년 10월 29일에 예정된 FOMC 회의에 집중되고 있으며, 이 회의에서 가이던스와 점도표가 금리 인하의 시기와 규모에 대한 힌트를 제공할 수 있습니다 FOMC 랠리 이후 Bitcoin 하락, 하지만 $100,000로의 복귀 가능성 증가.
- Europa: 초점은 ECB의 결정과 자금 조달 스프레드에 있으며, 여기서 잠재적인 조정 완화는 성장 자산으로의 흐름을 증대시킬 수 있습니다 ECB 금리 인하와 암호화폐 시장에 미치는 영향.
- 유동성: 가능한 삭감 이후, 머니 마켓 펀드의 더 위험한 자산으로의 리밸런싱은 시장의 “베타”를 증가시킬 수 있습니다 – 이는 Investment Company Institute의 데이터와 우리의 비트코인 펀딩 비율 변화 분석에서 자세히 설명되어 있습니다.
2) DAT: 현황 및 수요 집중 분야
중요한 기술적 데이터는 점점 더 규율 있는 할당 기준으로 구별되는 DAT로부터의 증가하는 기관 수요입니다. 2025년 9월 10일 기준, DAT는 다음과 같은 특징을 가지고 있습니다:
- 보유 자산: 1M BTC 이상 (≈ 1100억 $), 4.9M ETH (≈ 213억 $) 및 8.9M SOL (≈ 18억 $) Financial Times 및 Architect Partners의 보고서.
- 유통량 비율: Bitcoin에 집중된 차량은 유통 중인 공급량의 약 5%를 보유하고 있으며, 주요 ETH DAT는 4%를 초과합니다 BitMine, 기준을 높이다: 1,866,974 ETH 보유.
- 2025 모금: 154개의 미국 상장 기업들이 암호화폐 이니셔티브를 위해 약 984억 달러를 모금했습니다 Financial Times 및 Architect Partners의 데이터에 따르면 [확인 필요].
이 숫자들은 변동성 단계에서 가격의 바닥 역할을 하는 구조적 수요를 나타내며, 거시적 유동성의 개선과 함께 움직임을 가속화합니다. 실제로 안정적인 흐름과 완화된 금융 조건의 결합 효과는 촉매제로 작용합니다.
3) 비트코인이 2025년에 초과 성과를 낼 수 있는 이유
비트코인은 여러 유리한 거시적 요인들로부터 혜택을 받고 있습니다: 희소성 프로필, 시장의 깊이, 그리고 마이크로 구조의 개선(현물 및 파생상품 흐름 측면에서)이 그에 유리하게 작용하는 요소들입니다. 프로그래매틱 수요 요소가 이 주장을 더욱 강화한다고 할 수 있습니다.
- 머니 마켓 펀드: 약 7.4조 달러가 단기 금융 상품에 주차되어 있으며, 무위험 수익률 하락 이후 더 위험한 자산으로 리밸런싱될 수 있습니다. 이는 ICI의 데이터에 의해 강조되었습니다.
- “Sticky” 수요: DAT 및 현물 ETF는 단기 변동에 덜 영향을 받는 수요를 촉진합니다 Coinbase: CEO가 AI를 사용하지 않은 직원을 해고하다.
- 네트워크 효과: 활성 주소와 해시레이트의 증가는 Bitcoin의 회복력에 대한 내러티브를 강화합니다 연준을 기다리는 Bitcoin.
기대되는 결과는 risk-on 단계에서 Bitcoin의 아웃퍼포먼스로, 2025년 하반기에 유리한 거시경제 조건이 있을 경우 새로운 최고치를 기록할 가능성이 있습니다.
4) 9월, 신화와 통계 사이: 데이터가 말하는 것
비트코인에 대한 “9월 약세”라는 내러티브는 여러 차례 반복되었지만, 데이터 분석은 계절성만을 의사 결정의 주요 요인으로 삼는 것에 대해 신중함을 제안합니다. 다시 말해, 계절성만으로는 약한 신호를 제공합니다.
간략한 방법론
- Campione: 2013년부터 2025년 9월까지의 비트코인 월간 수익률 (통합 현물 데이터의 로그 수익률).
- 테스트: 월간 평균 및 신뢰 구간(Wilson 95% 긍정적 월)을 사용한 분석, 이진 변수(up/down)를 사용한 로지스틱 회귀, out‑of‑sample 롤링 검증 및 순열을 통한 플라시보 테스트.
주요 결과
- 불확실성: 매월에 대한 넓은 신뢰 구간, 견고한 유의성 없음.
- Odds ratio: 1에 가까운 값, 이를 가로지르는 구간.
- “month‑of‑year” 모델은 종종 실제 out‑of‑sample 데이터와 맞지 않습니다.
- 테스트 플라시보: 관찰된 p-값은 0.15이며, 약 19%의 순열이 관찰된 p-값 ≤를 가집니다.
- 검토: Lunar New Year나 halving 기간과 같은 이벤트의 삽입은 모델의 정확성을 악화시킵니다 (Brier 점수와 보정). 비트코인 Halving: 가격과 해시레이트에 미치는 영향.
운영적 해석은 계절성이 단독으로는 신뢰할 수 있는 예측자가 아님을 나타냅니다; 매크로 변수, 흐름 및 시장 포지셔닝과 통합하는 것이 바람직합니다. 그렇긴 해도, 결합된 그림은 더 큰 견고성을 제공합니다.
그래프 2 — 비트코인의 월간 수익률에 대한 역사적 계절성. 출처: 시장 데이터에 대한 분석 (데이터셋 및 코드는 공개 저장소에 첨부 예정).
5) 규제와 시장: “crypto-treasury” 운영에 대한 나스닥의 영향
DAT의 성장은 규제 당국의 더 많은 감시를 불러일으켰습니다. 미국에서는 시장 관행과 거래소의 요구가 디지털 자산을 포함한 거래에서 더 많은 공개를 요구하는 방향으로 나아가고 있습니다.
Nasdaq이 DAT에 특별히 전념하는 공식 규칙을 도입하지는 않았지만, 강화된 실사를 위한 지침과 경우에 따라 주주 승인을 얻어야 하는 필요성이 시장을 이끌고 있습니다. 이러한 의미에서 투명성에 대한 기대가 높아지고 있습니다 Michael Saylor는 계속해서 BTC를 구매합니다: X에 게시.
- 영향: 이와 같은 규제 강화는 내부 통제가 견고한 쪽을 선호하며, 거버넌스가 약한 차량에 대한 시장 프리미엄을 압축할 수 있습니다 Nasdaq는 VanEck의 Avalanche ETF 상장을 위한 규칙 변경을 제안합니다.
본질적으로, 발행자와 차량의 더 엄격한 선택은 정보 비대칭과 특이적 변동성을 줄일 수 있습니다.
6) DAT의 PvP 단계: 통합 전망
PvP 단계에서는 자본이 더 높은 유동성과 투명성을 보장하는 자산과 차량에 집중되는 경향이 있습니다.
매크로 불확실성 주기, M&A 작업 및 비용과 배포 최적화를 목표로 하는 소규모 플레이어 간의 파트너십에서 large cap (BTC 및 ETH와 같은)으로의 수렴이 예상될 수 있으며, 취약한 거버넌스나 지속 불가능한 경제 모델을 가진 차량은 시장에서 퇴출될 것입니다. 그럼에도 불구하고, 경쟁 균형은 역동적으로 유지될 수 있습니다 Bitcoin in riserva nazionale: l’ambizioso progetto dell’Ucraina.
7) 향후 몇 주 동안 모니터링할 사항
- 미국 인플레이션: CPI 및 core PCE와 같은 지표와 실질 금리의 동향을 모니터링합니다.
- 2025년 9월 17일 및 2025년 10월 29일 FOMC 회의 결과 및 커뮤니케이션.
- 에너지: 인플레이션에 대한 2차적인 영향을 고려한 석유 및 가스 가격 골드만 삭스의 예측: 트럼프의 관세가 미국 주식 시장에 미치는 영향.
- 흐름: ETF 현물 및 기타 상장 상품(BTC/ETH)의 움직임, NAV에 대한 프리미엄/할인 포함 Bitwise, 비트코인 보유 기업과 연계된 새로운 ETF 출시.
- 스테이블코인 공급: 온체인 수요의 프록시로 간주 유로화 스테이블코인이 시가총액 1,000억 달러를 초과할 것으로 예상되는 이유.
결론
단기적인 관점에서 긍정적으로 보입니다: DAT로부터의 구조적 수요, 금리의 잠재적 완화 및 더 명확한 규제 범위는 2025년 4분기 Bitcoin의 아웃퍼포먼스 가설을 지지합니다.
이 경로를 확인하기 위해 인플레이션, 에너지 및 상장된 도구로부터의 흐름에 대한 데이터를 모니터링하는 것이 중요합니다. 궁극적으로, 상위 요인과 전용 흐름의 조합이 주목해야 할 포인트입니다.
관련 기사
- 비트코인 반감기: 가격 및 해시레이트에 미치는 영향
- DAT: 무엇이며 시장에 왜 중요한가
- 2025년 연준 의제: 암호화폐에 대한 의미
출처 및 방법 참고
- DAT 보유량 (BTC/ETH/SOL) 2025년 9월 10일 기준: 기업 서류 제출 및 공식 발표의 집계.
- Raccolte 2025 (154 회사; ~98.4억 달러): Financial Times와 Architect Partners의 보고서에서 보고된 데이터 [확인 필요].
- 머니 마켓 펀드: Investment Company Institute에서 확인된 데이터입니다.
- BTC 계절성: 2013–2025 시장의 역사적 시계열 분석; 코드는 공개 저장소에서 사용할 수 있도록 제공.
- 나스닥 e 공시: 공식 커뮤니케이션과 상장 관행을 기반으로 한 요약, 통합할 공식 참조 포함.