미국에서는 암호화폐 대출에 대한 새로운 접근 모델이 부상하고 있으며, 이는 유럽에서도 부동산 신용의 규칙을 다시 쓸 수 있습니다. 상원에 제출된 혁신적인 제안은 비트코인 및 기타 디지털 자산을 주택 대출을 위한 담보로 사용하는 길을 열어주며, 젊은 세대의 디지털 저축 가치를 높이려는 증가하는 요구에 부응합니다.
목차
비트코인과 주택 담보 대출: Lummis의 제안과 분열을 초래하는 변화
상원의원 Cynthia Lummis 는 “21st Century Mortgage Act”로 알려진 법안을 발의했으며, 이는 [Federal Housing Finance Agency (FHFA)의 방향성을 공식화하는 것을 목표로 하고 있습니다. 실제로, Fannie Mae와 Freddie Mac과 같은 기관들은 대출 신청 평가 시 암호화폐 자산도 고려하도록 요구받을 것입니다. 이 제안은 2025년에 제시된 최근의 것으로, 현재 미국 의회에서 논의 중입니다.
2022년 Redfin 조사에 따르면, 미국에서 35세 이하 구매자의 12% 이상이 집을 구매하기 위해 암호화폐를 매도했다고 밝혔으며, 이는 젊은 층 사이에서 증가하는 경향을 반영합니다.
디지털 모기지의 위험과 이점: 정말 알아야 할 것들
디지털 자산을 담보로 수락하는 것은 혁신적인 도박이지만 새로운 위험을 초래합니다. 암호화폐의 가격 변동성은 종종 며칠 만에 10%를 초과하여 담보 자체를 신뢰할 수 없게 만들 수 있습니다.
동시에, 이러한 개방은 젊은이들과 다양한 디지털 자산 포트폴리오를 보유한 사람들에게 신용 접근을 용이하게 할 수 있습니다 – 이는 미국과 이탈리아 모두에서 성장하고 있는 세그먼트입니다. 변화에 대한 요구는 오늘날 상당한 부분의 개인 저축이 더 이상 전통적인 제품에만 투자되지 않고 디지털 화폐에 투자되고 있다는 관찰에서도 시작됩니다.
어떤 위험이 따르나요?
금융 운영자들은 암호화폐의 가치가 급격히 하락할 경우 채무 불이행 위험이 증가할 수 있다고 경고합니다. 유로 또는 달러로의 즉각적인 변환은 종종 보장되지 않으며 유동성은 기대에 미치지 못할 수 있습니다. 신중한 신용 정책의 맥락에서 과소평가해서는 안 되는 위험입니다.
젊은이들과 디지털 투자자들을 끌어들이는 장점들
디지털 자산의 통합은 많은 under 35 – 전통적으로 주택 대출에서 제외된 – 이 자신의 crypto 포트폴리오를 즉시 청산하지 않아도 되도록 하는 방식으로 대출 기준에 포함될 수 있습니다.
이탈리아에서, 업데이트된 데이터에 따르면 2025년 초 기준으로, 40세 이하는 암호화폐의 새로운 투자자 중 약 30%를 차지하며, 이는 국가에서 증가하는 추세를 확인시켜줍니다.
실제 시나리오: 암호화폐를 사용하여 주택 담보 대출을 얻는 방법
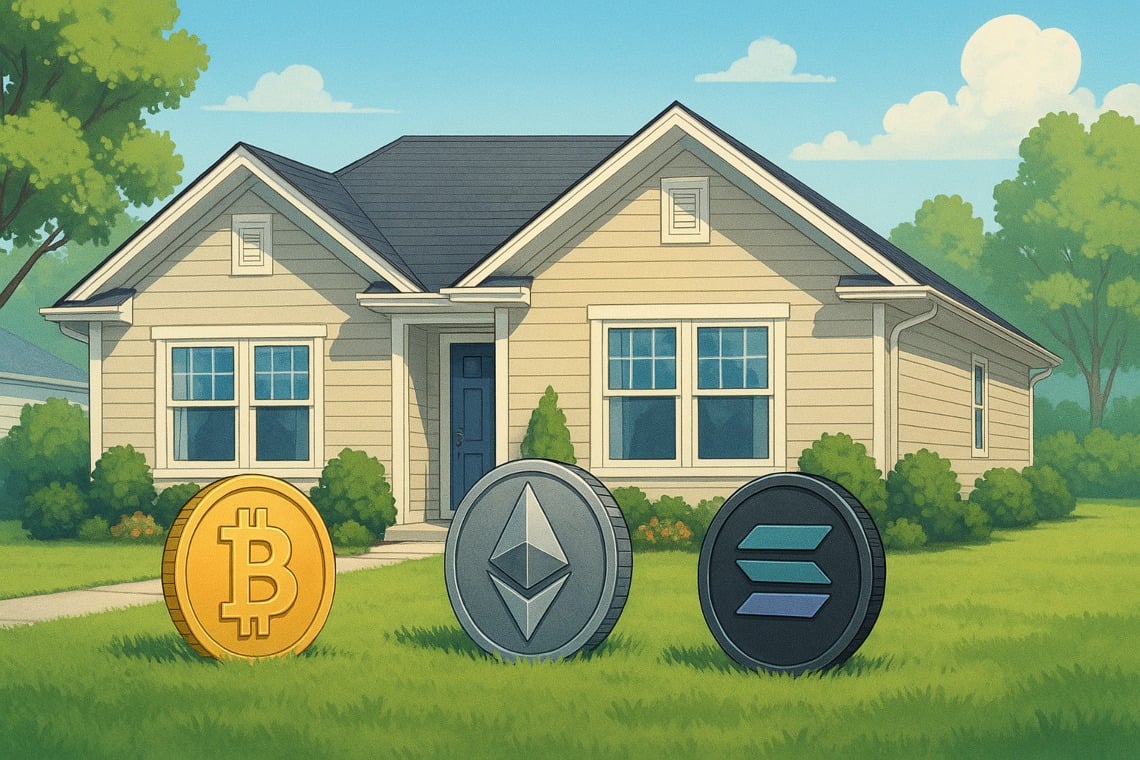
현재 미국에서 논의되고 있는 모델에서는 bitcoin, ethereum 및 기타 디지털 화폐의 자산이 예금 계좌, 예치금 또는 증권과 동등하게 담보로 제시될 수 있습니다. 주요 요건은 자금의 검증 가능성과 대출 기간 동안 가치 변동을 모니터링할 수 있는 가능성입니다.
실제 실험: 호주 및 유럽의 초기 테스트
- Australia: 호주의 한 핀테크 기업이 비트코인으로 보장된 부동산 신용 상품을 출시하여 최대 500만 호주 달러의 대출을 신속 승인으로 제공하고, 블록체인 데이터를 기반으로 한 위험 관리 모델을 테스트하고 있습니다.
- 유럽과 미국: 다양한 핀테크 스타트업들이 디지털 및 전통 자산을 집계하는 플랫폼을 실험하여 대체 신용 점수를 제공하고 있지만, 여전히 파일럿 프로젝트에 불과합니다.
암호화폐와 주택담보대출: 미국과 이탈리아의 정치적 쟁점
제도적 대립은 계속되고 있습니다. 미국 의회의 일부는 금융 안정성에 대한 보장을 요구하며 엄격한 평가 시스템을 채택하고, 보증으로 허용되는 암호화폐의 최대 한도를 가정할 것을 추진하고 있습니다. 이탈리아에서도 업계 협회들이 명확한 규제를 요구하며 논의가 초기 단계에 있습니다.
상원과 하원의 회의실에서: 논의 중인 법률
- 미국 상원: “21st Century Mortgage Act” 외에도 주택 대출을 위한 디지털 보증에 중점을 둔 또 다른 프로젝트가 논의 중입니다.
- 하원의원: 2024년 “American Homeowner Crypto Modernization Act”는 디지털 자산을 주택 담보 대출 분석의 일부로 고려하기 위해 신용 평가 프로그램을 업데이트할 것을 제안합니다.
- Australia: 최근 암호화폐 담보 부동산 대출의 시작이 앵글로색슨 토론에서 모델로 언급됩니다.
규제는 어디로 가고 있는가? 유럽과 이탈리아의 미래 트렌드
미국에 비해, 이탈리아의 모기지와 암호화폐에 대한 규제는 아직 초기 단계에 있습니다. 이탈리아 은행들은 국제적인 발전을 주의 깊게 관찰하며, 유럽으로부터의 초기 규제 신호를 포착할 준비가 되어 있습니다. 향후 몇 년 동안 디지털 자산이 전체 자산 평가의 일부로 점진적이고 점차적으로 인정될 것으로 예상되지만, 규정은 여전히 정의 단계에 있습니다.
비트코인 대출을 이탈리아에서도 보려면 무엇이 필요합니까?
평가 기준의 일관성을 정의하고 위험 모니터링 시스템을 설정하는 것이 중요할 것입니다. 명확한 규제 프레임워크 – 디지털 자산의 실제 가치에 대한 효과적인 감독과 함께 – 해외에서 활성화된 솔루션이 이탈리아의 은행과 중개업체에 의해 채택될 수 있도록 하는 데 필수적일 것입니다.
대출 및 모기지 3.0: 새로운 세대에게 진정한 변화인가?
2025년 전 세계적으로 가장 많이 논의된 금융 혁신 중 하나는 주택 대출 과정에 암호화폐를 포함하는 것입니다. 실행될 경우, 특히 젊은이들과 디지털 투자자들 사이에서 부동산 소유에 대한 접근을 용이하게 할 수 있습니다. 그러나 위험과 관련된 의문과 논란은 여전히 해결해야 할 과제로 남아 있지만, 주택 대출과 디지털 저축의 통합 추세는 이미 시작된 것으로 보입니다.