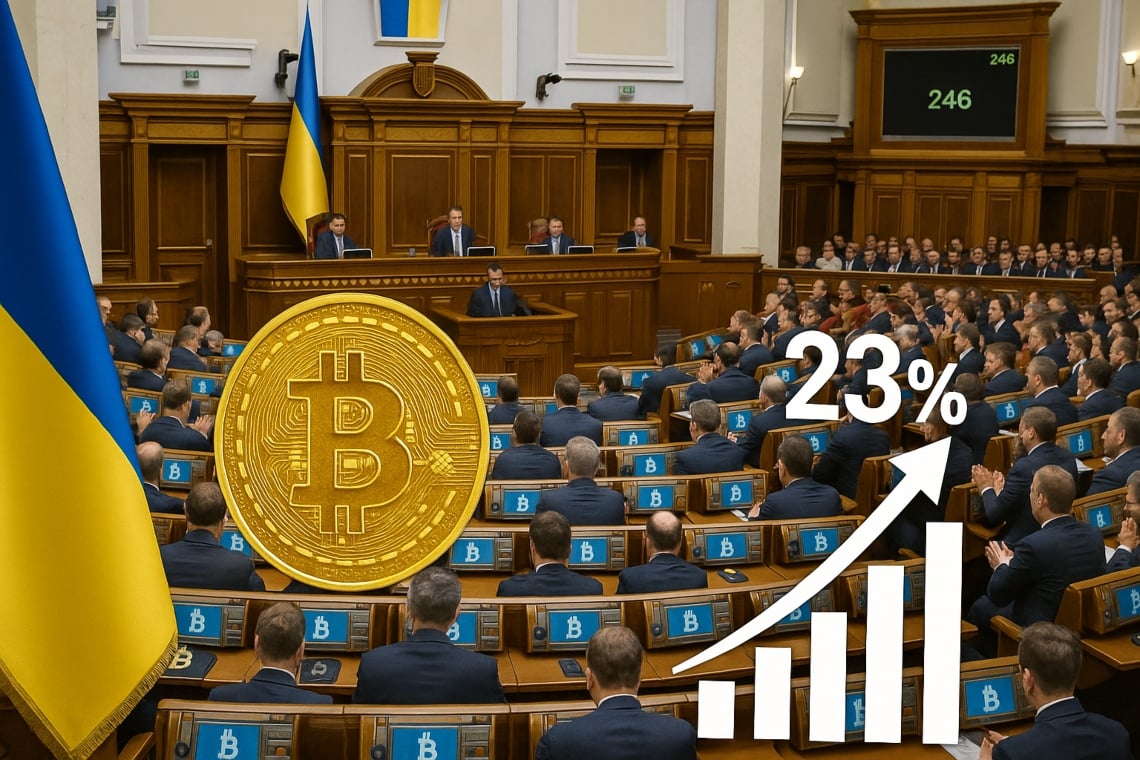
키이우, 2025년 9월 3일 — 우크라이나 의회에서 강력한 신호: 첫 번째 독회에서 베르호브나 라다는 디지털 자산 수익에 대해 최대 23%의 세금을 부과하는 법안을 승인했습니다. 이는 소득세 18%와 군사 비용에 할당된 추가 5%를 포함한다고 베르호브나 라다가 보도했습니다.
우리 데스크와 의회 회의록에 따르면, 첫 번째 독회 투표는 2025년 9월 3일에 진행되었으며 246표의 찬성표를 기록했습니다.
업계 분석가들은 18%의 소득세와 5%의 군사세 결합이 방어에 할당된 수익을 증가시키면서도 두 번째 독회에서 기술적 규제를 위한 개입 여지를 유지하기 위한 것으로 보인다고 관찰합니다.
라다의 공식 통신과 우크라이나 중앙은행의 메모와의 교차 검증에서, 이 텍스트는 최종 승인 전에 운영적 수정이 가능할 수 있는 것으로 나타났습니다.
목차
간단히: 세율, 투표 및 즉시 변경 사항
- 기본 세율: 암호화폐 수익에 적용되는 소득세 18%.
- 추가 인출: 5%의 군사 세금 (잠재적 인출을 23%로 증가), 공식 소식통에 따르면.
- 일시적 혜택: 발효 첫 해 동안 자본의 정규화 및 노출을 지원하기 위해 법정화폐로의 전환에 대해 5% 혜택을 제공합니다.
- 초기 면제: 초안은 크립토-크립토 교환 및 스테이블코인에 대한 우대 제도를 포함하며, 이는 이후 입법 단계에서 확인될 예정입니다.
- 투표: 1차 심의에서 246 찬성 투표가 기록되었습니다.
- 진행 상태: 텍스트는 두 번째 검토 전까지 수정 가능합니다.
출금이 어떻게 작동할 것인가: 운영 규칙
현재 시스템에서는 디지털 자산의 판매 또는 전환으로 발생한 수익이 과세 대상입니다. 소득세 (18%)와 군사세 (5%)의 조합은 수익에 대해 잠재적으로 23%의 세금을 부과합니다.
초안은 또한 자본의 정규화와 드러남을 촉진하기 위해 첫 해에 법정 화폐로의 전환에 대해 5%의 감소된 세율을 도입합니다.
실용적인 예
- 표준 시나리오: 10,000 UAH의 자본 이익 → 세금 18% (1,800 UAH) + 군사세 5% (500 UAH) = 총 2,300 UAH. 순이익: 7,700 UAH.
- 일시적 시나리오 (첫 해에 법정 화폐로 전환 시, 확인된 경우): 5% 세율이 10,000 UAH에 적용 = 500 UAH. 순액: 9,500 UAH.
운영 관점에서 암호화폐 간 거래와 스테이블코인의 처리는 아직 명확히 해야 합니다: 초안은 면제 또는 우대 제도를 제안하지만, 최종 승인 전에 텍스트가 수정될 수 있습니다.
시장을 감독하는 기관: NBU 또는 시장 당국
열려 있는 규제 기관에 대한 파일. 우크라이나 국립은행(NBU)과 국립 증권 및 주식 시장 위원회 중 선택은 운영자에 대한 감독, 라이선스 및 컴플라이언스 절차에 영향을 미칠 것입니다.
- NBU가 우세할 경우, 금융 안정성, 결제 및 자금세탁 방지에 중점을 둘 것입니다.
- 만약 위임이 위원회로 간다면, 초점은 투자자 보호, 시장 투명성 및 남용 방지에 맞춰질 것입니다.
실제로, 감독 범위의 정의는 해당 국가에서 활동하는 exchange 및 서비스 제공자에게 결정적일 것입니다.
투자자와 기업에 대한 영향: 수익과 경쟁력 간의 균형
명시된 목표는 세금 확실성과 매력도를 결합하는 것입니다. 명확한 규제 프레임워크는 국내 운영을 지원하고 자본의 회귀를 촉진할 수 있습니다. 반대로, 높은 세율은 순수익에 부담을 주고 일부 활동을 더 가벼운 세제 체계를 가진 관할 구역으로 유도할 수 있습니다.
- 강점: 더 예측 가능한 규칙, 컴플라이언스 촉진 및 자본의 노출 장려.
- 문제점: 가능한 자본 유출 및 더 유리한 세제 혜택을 가진 지역 허브에 비해 경쟁력 저하.
그럼에도 불구하고, 맥락은 중요합니다: Chainalysis의 2025 지수에 따르면, 우크라이나는 디지털 자산의 높은 채택을 보이는 국가 중 하나로, 전 세계적으로 여덟 번째 위치에 있습니다. 새로운 세금 체계는 통제와 경쟁력을 균형 있게 맞춰야 합니다.
자료와 문서를 확인할 수 있는 곳
첫 번째 독회에서 승인된 텍스트는 가상 자산 과세 법안으로 식별되며, Verkhovna Rada 포털에서 확인할 수 있습니다.
규제 업데이트를 위해 NBU 및 NSSMC의 공식 페이지를 참조하는 것이 유용합니다. 기술적 세부 사항 – 법안 번호, 통합 텍스트 및 입법 일정 –은 두 번째 독회와 이후 의회 문서의 발행과 함께 제공될 것입니다.
자주 묻는 질문
세금 범위에 포함되는 사람은 누구인가?
디지털 자산의 판매 또는 전환을 통해 차익을 실현하는 주체들은 법정 화폐 또는 기타 세금 관련 도구로 전환합니다.
암호화폐 간 거래와 스테이블코인은 과세 대상인가요?
초안은 이러한 거래에 대해 일시적인 면제 또는 우대 제도를 제공하며, 규정은 최종 승인 전에 재조정될 수 있습니다.
언제 발효될까요?
이 법안은 입법 절차에 있으며, 발효는 두 번째 심의 결과, 가능한 수정안 및 공식 공표에 따라 결정됩니다.
다음 단계
앞으로 몇 달 동안 두 번째 독회가 예정되어 있으며, 규제 기관의 정의와 시행령의 작성이 진행될 것입니다. 세 가지 핵심 문제는 여전히 중요합니다: 세율의 조정, 면제의 범위, 감독의 거버넌스.
텍스트의 발전은 우크라이나 국가의 디지털 전략과 세수에 결정적인 영향을 미칠 것입니다.