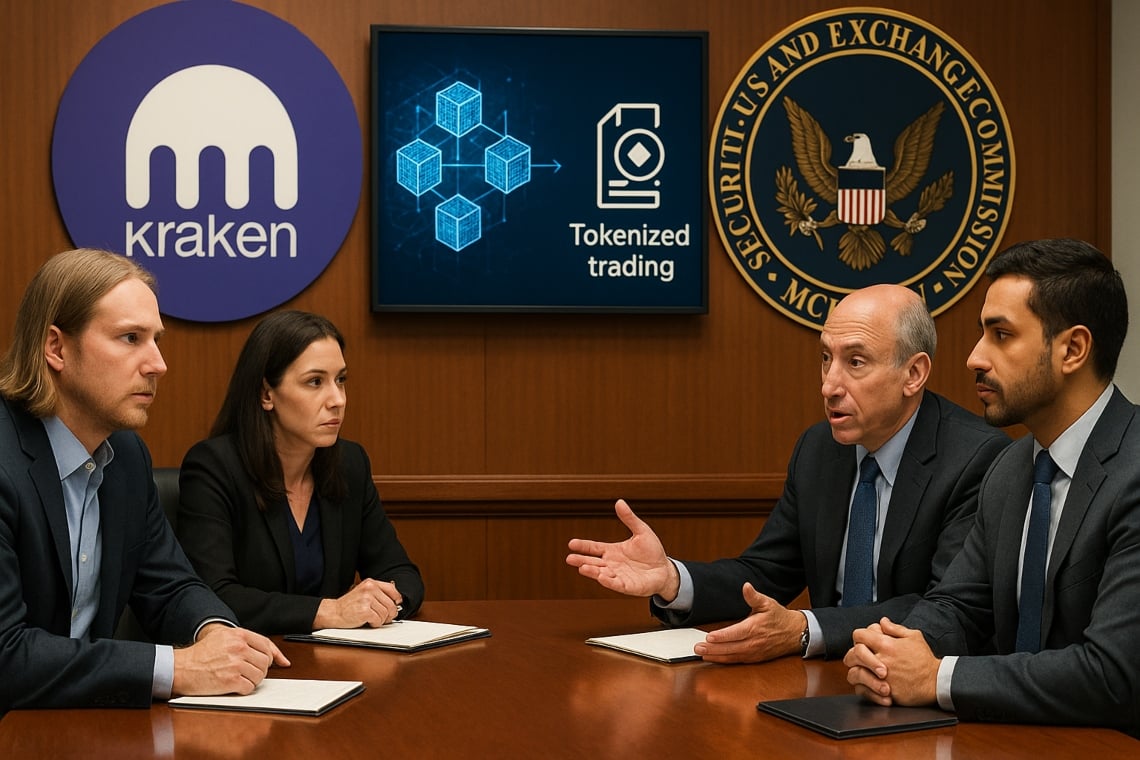
최근 Kraken은 SEC의 Crypto Task Force와 만나 토큰화된 거래 시스템에 대해 논의하고, 블록체인 자산에 대한 증권 규칙 적용에 대한 더 명확한 지침을 요청했습니다. blockchain.
이 맥락에서, 우리는 미국에서의 다음 규제 시즌을 이끌 수 있는 기술적-법적 논의를 이야기하고 있으며, 구체적인 규제 변경 사항에 대해서는 여전히 논의 중입니다. SEC Crypto Task Force Meetings.
우리의 공식 소스 모니터링에서 수집한 데이터에 따르면, SEC의 회의 페이지를 포함하여, 마지막 검토는 2025년 8월 27일로 업데이트되었으며, Kraken의 제출과 직접적으로 연결된 서류는 공개 기록에 없습니다.
규제 서류를 따르는 업계 분석가들은 강조된 많은 기술적 문제들 — 특히 on-chain/off-chain 조정과 관련된 문제들 — 이 유럽 및 아시아 파일럿 프로젝트에서도 반복되고 있다고 지적합니다.
목차
무슨 일이 있었나: SEC와의 대립
Task Force 회의의 공식 페이지에 따르면, Wilmer Cutler Pickering Hale and Dorr LLP의 법률가들과 함께한 Kraken의 대표들이 전통적인 금융 상품의 토큰을 통한 거래 모델을 설명하는 작업 문서를 제출했습니다. (또한 WilmerHale – Studio legale (profilo) 참조).
현재로서는 발표와 관련된 공식 프로토콜이나 추가 세부 사항이 공개되지 않았습니다. 공식 업데이트 및 향후 공개될 자료에 대해서는 SEC가 전용 레지스트리를 유지하고 있습니다: SEC – Crypto Task Force: elenco incontri e documentazione.
기술 제안서에 포함된 내용
제출된 문서는 전통적인 자산의 지분(예: 주식, 채권, ETF)을 토큰 형태로 나타내는 온체인 운영의 아키텍처와 수명 주기를 설명합니다. 흥미로운 측면은 분산 원장과 레거시 시스템의 조합입니다. 주요 요소 중에는 다음이 포함됩니다:
- 발행 및 기록: 기존 도구에 대한 경제적 권리를 나타내는 토큰으로, 블록체인에 등록되고 공식 오프체인 기록과 동기화됩니다.
- 주문 및 매칭: 주문 장부 관리 및 투명성 규칙과 최상의 실행 규칙 적용, 규제된 시장과 일치.
- 규정 및 보관: 스마트 계약을 통해 소유권 이전 및 현금 결제가 이루어지며, 기초 자산에 대해 자격을 갖춘 수탁자의 개입이 있습니다.
- 조정: 중앙 예탁 시스템(CSD) 및 청산 시스템과 같은 전통적인 시장 인프라와 온체인 원장을 정렬하기 위한 메커니즘.
왜 명확성이 필요한가
핵심 문제는 기존 증권을 “복제”하는 토큰의 법적 분류와, 구체적으로는 해당 플랫폼에 적용해야 할 라이선스나 통제가 무엇인지에 대한 결정입니다.
이러한 맥락에서, 제안은 감독, 보관, 자금세탁 방지 규정 및 투자자 보호와 관련된 측면을 교차합니다. 또한 기존 의무가 온체인 자동화 프로세스와 어떻게 조정될 것인지도 고려해야 합니다.
SEC의 관점: 동일한 위험에 동일한 규칙
SEC의 입장은 여러 공개 발언에서 반복되었으며 SEC Investor Alerts, 기술이 자산의 법적 성격을 바꾸지 않는다는 것입니다.
다시 말해, 메커니즘이 토큰화되었더라도 자산은 여전히 연방 증권법과 잘 알려진 Howey 테스트 SEC v. W.J. Howey Co., 328 U.S. 293 (1946)와 같은 법적 테스트의 적용을 받을 수 있습니다. 이러한 의미에서 “동일한 위험에 대한 동일한 규칙”이라는 원칙은 해석의 나침반으로 남아 있습니다.
여전히 남아 있는 긴장 지점
- 플랫폼 감독: 온체인 플랫폼이 정식 증권 거래소 또는 대체 거래 시스템(ATS)으로 분류될 수 있을 때.
- 이해 상충: 거래, 보관 및 market making 기능을 분리할 필요성.
- 기록 조정: 온체인 기록과 기존 시스템 간의 차이가 있을 경우 어떤 기록이 우선해야 하는지 정의합니다.
- 투명성 및 공시: 자산으로 “backed”된 토큰의 발행자 및 중개인에 대한 정보 공개 의무.
자본 조달 및 시장 접근에 대한 잠재적 영향
토큰화는 마찰을 줄이고 자본 조달을 위한 새로운 채널을 열어줄 것을 약속하지만, 적절한 통제가 필요한 위험도 수반합니다.
기대되는 이점 중에는 지분의 분할(잠재적으로 더 낮은 최소 티켓), 전통적이지 않은 시간대에서도 더 넓은 유동성, 그리고 결제 및 청산 자동화를 통한 운영 비용 절감이 포함됩니다. 이 맥락에서, 보호의 질이 결정적일 것입니다.
- 장점: 지분 분할, 잠재적으로 지속적인 유동성 및 운영 비용 감소.
- 위험: 소매 투자자 보호, 시장의 무결성(조작 및 프론트 러닝 위험), 적절한 AML/KYC 절차, 운영 회복력 및 기본 가치의 안전한 보관.
- 기회: 현지 규정을 준수하는 솔루션을 통해 국제 투자자들이 미국 주식에 대한 노출에 접근할 수 있으며, 중소기업 및 사설 시장을 위한 새로운 형태의 자금 조달을 제공합니다.
시장 예시
최근 몇 년 동안 여러 운영자들이 미국 외 지역에서 주로 비미국 고객을 대상으로 한 주식 토큰 및 토큰화된 ETF 기반 솔루션을 실험해 왔습니다.
결과는 자산의 분할과 시장 접근의 단순화에 대한 관심이 증가하고 있음을 보여주지만, 전통적인 시장과 비교 가능한 투명성과 보관 규칙의 필요성도 나타납니다.
교육적인 관점에서 더 많은 정보를 원하시면, Kraken의 전용 페이지 Kraken – sezione Learn/Approfondimenti 또는 자산 토큰화에 대한 우리의 내부 심층 분석 Tokenizzazione: guida pratica를 참조하십시오.
현행 법률과의 비교
토큰이 증권을 나타내는 경우, 전통적인 금융 상품에 적용되는 등록, 거래, 보고 및 투명성에 관한 동일한 규정을 준수해야 할 가능성이 높습니다.
토큰화 자체로는 특별한 처우를 의미하지 않습니다: 중개인의 책임, 시장에 제공되는 정보의 품질, 자산의 보관 및 분리에 대한 보호 조치를 명확하게 정의하는 것이 중요합니다.
흥미로운 측면은 우선순위와 해결책에 대한 명확한 규칙을 가진 온체인 및 오프체인 기록의 공존 가능성입니다.
지금 무슨 일이 일어나고 있는가
비교에서 기존 규칙을 토큰화된 거래에 적용하는 방법에 대한 추가 해석적 명확성 또는 지침이 나올 수 있습니다. SEC는 다른 맥락에서와 마찬가지로 의견을 수집하고, 시장 위험을 평가하며, enforcement, guidance 또는 규제 제안을 통해 개입할지 여부를 연구하고 있습니다.
현재로서는 잠재적인 결정에 대한 공식적인 타임라인이 발표되지 않았지만, 공식 업데이트는 — 사용 가능할 때 — Task Force의 전용 기록에 게시되며 2025년 8월 27일에 업데이트될 예정입니다.
빠른 용어 사전
- 보관: 고객을 대신하여 자산(또는 자산에 대한 권리)의 안전한 보관 및 관리. 디지털 보관에 대한 실용 가이드를 참조하세요.
- 규정: 자산과 현금 간의 최종 교환이 이루어지고 소유권이 이전되는 단계입니다.
- 조정: 온체인 레지스트리와 전통적인 회계 또는 예치 시스템 간의 정렬.
참고: 현재 공개 기록에는 회의 중 제출된 서류에 대한 프로토콜 번호나 직접 링크가 제공되지 않았으며, SEC 또는 Kraken의 공식 인용문도 없습니다. 관련 자료가 공개되는 대로 기사를 업데이트할 예정입니다.